Lakásbiztosítás kisokos
Lakásbiztosítás kisokos
Olvasási idő: 3 perc
A tartalomból:
- Mi az a biztosítási összeg?
- Mikor és hogyan kell fizetni a lakásbiztosítást?
- Mit tegyünk, ha baj történik az otthonunkban és hogyan működik a kárbejelentés?
- Hogyan működik a digitális kárszemle?
- Hogyan zajlik a kárrendezés?
- Előfordulhat, hogy nem fizet a biztosító?
- Miért érdemes albérlőként is lakásbiztosítást kötni?
- Milyen káresemények során nyújt védelmet az UNIQA HomeGuard lakásbiztosítás?
- Hogyan köthető meg az UNIQA HomeGuard lakásbiztosítás?
- Milyen kötelezettségek vannak a biztosítással kapcsolatban?
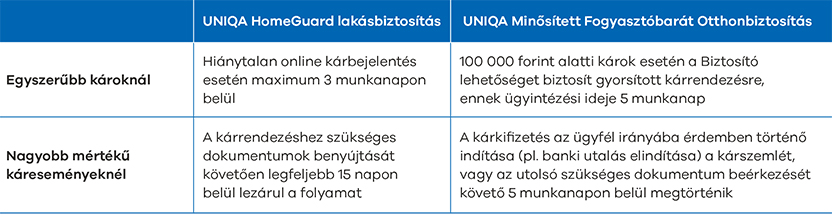
- Mennyi időn belül kapható meg a kártérítési összeg?
- További kérdései vannak? Lakásbiztosítás kisokosunk segít!
- Mi a különbség az ingatlan piaci értéke és az újjáépítési értéke között?
- Milyen káreseményekre nyújt védelmet az UNIQA HomeGuard lakásbiztosítása?
- Miért érdemes rendszeresen felülvizsgálni a biztosítási szerződést?
- Hogyan tudunk kárbejelentést tenni az UNIQA-nál?
- Mi az a digitális kárszemle és hogyan működik?
- Mennyi időn belül kapom meg a biztosítási összeget?
Mi az a biztosítási összeg?
Mire érdemes figyelni a biztosítási összeg meghatározásakor?
A megfelelő biztosítási összeg meghatározása azért fontos, mert ettől is függ, hogy egy káresemény után mekkora kártérítésre számíthatunk. Ha a szerződésben szereplő összeg alacsonyabb az ingatlan újjáépítési vagy az ingóságok újrabeszerzési értékénél, alulbiztosítottságról beszélünk. Ilyenkor előfordulhat, hogy a biztosítás nem fedezi teljes mértékben a helyreállítás költségeit. Az alulbiztosítottság leggyakrabban akkor alakul ki, ha a szerződést hosszabb ideig nem vizsgáljuk felül, időközben felújítjuk az ingatlant vagy nagyobb értékű ingóságokat veszünk.
A túlbiztosítás ennek az ellenkezője: ilyenkor a szerződésben meghatározott összeg magasabb, mint az ingatlan újjáépítési vagy az ingóságok újrabeszerzési értéke. Fontos tudni, hogy ettől még nem kapunk magasabb kártérítést, hiszen a biztosítás célja a tényleges kár megtérítése, nem pedig a vagyongyarapodás.
Éppen ezért érdemes rendszeresen felülvizsgálni a lakásbiztosítási szerződésünket, különösen felújítás vagy nagyobb értékű ingóság vásárlása után. Ha az ingatlan jellemzői alapján meghatározott optimális biztosítási összeget választjuk, csökkenthetjük az alulbiztosítottság kockázatát és szerződésünk nagyobb eséllyel igazodik a valós értékekhez.
Mikor és hogyan kell fizetni a lakásbiztosítást?
Mit tegyünk, ha baj történik az otthonunkban és hogyan működik a kárbejelentés?
Hogyan működik a digitális kárszemle?
Hogyan zajlik a kárrendezés?
A folyamat jellemzően az alábbi lépésekből áll:
- Kárbejelentés: Adjuk meg a káreseménnyel kapcsolatos legfontosabb információkat, például a szerződésszámot, a káresemény időpontját, helyét és rövid leírását.
- Kárfelmérés: Ez történhet digitális kárszemlével, de bizonyos esetekben helyszíni szemlére is szükség lehet.
- Dokumentumok benyújtása: A fotók és videók mellett szükség lehet a káreseményt igazoló dokumentumokra, például számlákra, rendőrségi vagy tűzoltósági jegyzőkönyvre, illetve egyéb iratokra is. A szükséges dokumentumok köre mindig az adott káreseménytől függ.
- Elbírálás és kártérítés: A biztosító a rendelkezésre álló információk alapján elbírálja a kárigényt, majd tájékoztat a döntésről és a kártérítés összegéről.
Előfordulhat, hogy nem fizet a biztosító?
Miért érdemes albérlőként is lakásbiztosítást kötni?
Milyen káresemények során nyújt védelmet az UNIQA HomeGuard lakásbiztosítás?
- tűzkár
- robbanás
- szélsőséges időjárásból fakadó kár (vihar, villámcsapás, jégverés, felhőszakadás, hónyomás)
- természeti károk (földcsuszamlás, szikla- vagy kőomlás, árvíz, földrengés)
- ismeretlen építmény, üreg beomlása
- ismeretlen jármű ütközése
- légi jármű és rakományának ütközése
- idegen tárgy rádőlése az ingatlanra
- vezetékes vízkár
- tűz nélküli füst és hő okozta kár
- rablás, betöréses lopás
Hogyan köthető meg az UNIQA HomeGuard lakásbiztosítás?
- online kötéssel
- ha további információra van szükség telefonos visszahívást is kérhetünk
- időpontfoglalás után személyesen is megköthető az ügyfélszolgálaton (1134 Budapest, Róbert Károly krt. 70-74.)
- további kirendeltségeinken is rendelkezésre állnak az UNIQA tanácsadói
Milyen kötelezettségek vannak a biztosítással kapcsolatban?
- a fontos körülményekre vonatkozó tájékoztatási kötelezettség
- közlési, változás-bejelentési, kármegelőzési, kárenyhítési, kárbejelentési és állapotmegőrzési kötelezettség
- a biztosítási esemény bekövetkezésekor minden szükséges dokumentumot hiánytalanul be kell nyújtani
- a szerződés megkötése után díjfizetési kötelezettség
Mennyi időn belül kapható meg a kártérítési összeg?
További kérdései vannak? Lakásbiztosítás kisokosunk segít!
Mi a különbség az ingatlan piaci értéke és az újjáépítési értéke között?
Milyen káreseményekre nyújt védelmet az UNIQA HomeGuard lakásbiztosítása?
Miért érdemes rendszeresen felülvizsgálni a biztosítási szerződést?
Hogyan tudunk kárbejelentést tenni az UNIQA-nál?
Mi az a digitális kárszemle és hogyan működik?
Mennyi időn belül kapom meg a biztosítási összeget?
Lakásbiztosításon gondolkodik?
Ezek a termékek érdekelhetik
Kapcsolódó cikkek
Egy lakásbiztosítás anyagi támogatást és lelki megnyugvást nyújthat a nehezebb időkben. Kevesen tudják, hogy sokszor az olyan helyzetekben is segítséget jelenthetnek, amikor egy összetört akvárium vagy egy egész napos áramszünet okoz kellemetlen pénzügyi problémákat.
A lakásbiztosítási szerződés megkötése előtt érdemes alaposan átnézni, hogy milyen egyéb kiegészítő biztosítások igényelhetőek. Rengeteg hasznos és praktikus kiegészítő szolgáltatás áll rendelkezésre, melyekkel jelentősen megkönnyítheti a mindennapjait.
Miért veszélyes az alulbiztosítottság?
Egyre gyakrabban előfordul, mint gondolnánk, hogy a lakásbiztosítás nem fedezi teljes egészében a váratlan káresemény utáni helyreállítást. Ez akkor történhet meg, ha az adott szerződést hosszú ideig nem vizsgálták felül, de időközben az ingatlan értéke, és ezzel egyidejűleg az építőanyagok ára is jelentős mértékben megemelkedett.